Tin Tức · Tháng 9 7, 2026 · 13 minute read
Hành Trình Tiến Hóa Của Quyền Lực Tiền Tệ: Cục Dự Trữ Liên Bang Mỹ (Fed) Và Những Bài Học Thế Kỷ
Chính Sách Tiền Tệ Thế Kỷ 21: Ben Bernanke Và “Cỗ Máy In Tiền” Đã Thay Đổi Định Mệnh Kinh Tế Toàn Cầu Như Thế Nào?…
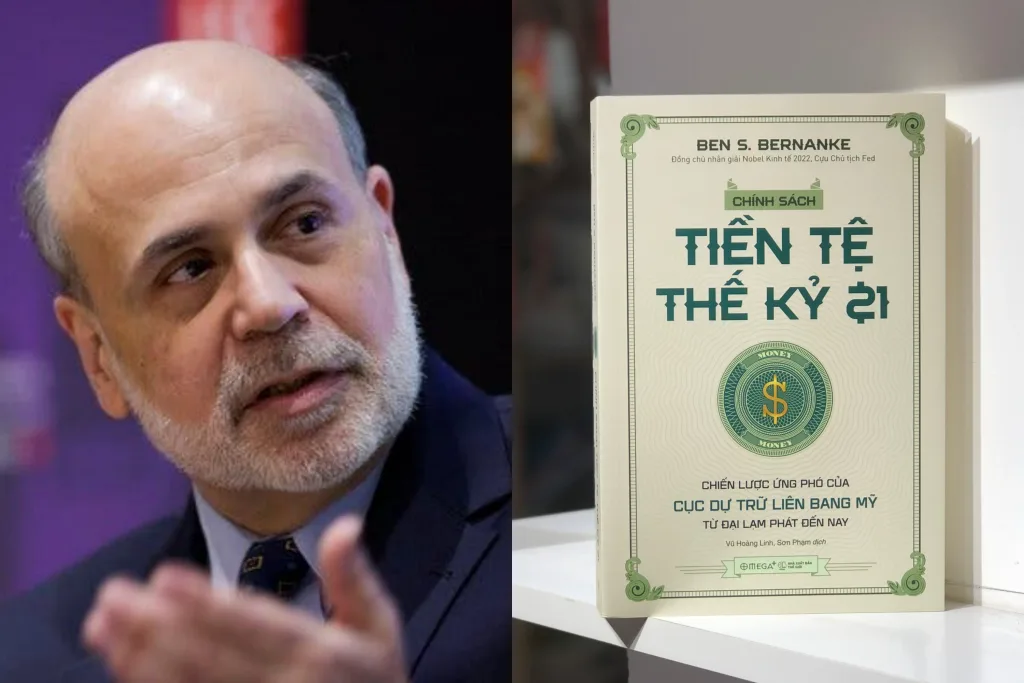
Chính Sách Tiền Tệ Thế Kỷ 21: Ben Bernanke Và “Cỗ Máy In Tiền” Đã Thay Đổi Định Mệnh Kinh Tế Toàn Cầu Như Thế Nào?
1. Jay Powell và khoảnh khắc “vượt ranh giới đỏ”
Ngày 29 tháng 1 năm 2020, Jay Powell bước lên bục phát biểu với phong thái điềm tĩnh đặc trưng của một luật sư. Thông điệp của ông khi đó tràn đầy lạc quan: nền kinh tế Mỹ đang ở năm thứ 11 của chu kỳ tăng trưởng kỷ lục, thất nghiệp thấp nhất nửa thế kỷ. Tuy nhiên, ẩn sau những con số là một bóng ma vô hình mà Powell gọi là “những điều không chắc chắn từ virus Corona”. Chỉ năm tuần sau, sự lạc quan đó tan biến thành tro bụi. Tháng 3 năm 2020, đại dịch COVID-19 tấn công, khiến hơn 20 triệu việc làm bốc hơi chỉ trong một tháng – một cú sốc chưa từng có kể từ khi dữ liệu được ghi nhận vào năm 1939.
Hiểu về Cục Dự trữ Liên bang (Fed) không còn là đặc quyền của giới học thuật hay các nhà buôn trái phiếu. Trong thế kỷ 21, bảng cân đối kế toán của Fed đã trở thành “hệ điều hành” của nền kinh tế toàn cầu. Cuốn sách của Ben Bernanke không đơn thuần là một hồi ký; nó là một bản đồ tư duy về quyền lực tiền tệ. Tại sao một người dân bình thường phải quan tâm đến việc Fed mua trái phiếu? Bởi vì những quyết định đó định đoạt giá trị đồng tiền trong túi họ, lãi suất vay mua nhà và sự ổn định của trật tự thế giới.
“Chúng tôi đã vượt qua rất nhiều ranh giới đỏ mà trước đây chưa từng vượt qua.” — Jay Powell
Để giải mã những hành động quyết liệt của hiện tại, chúng ta cần ngược dòng thời gian về những bài học xương máu, nơi sự độc lập của Fed từng bị đánh đổi bằng lòng trung thành chính trị.
2. Khúc dạo đầu – Từ “Đại lạm phát” đến kỷ nguyên “Nhạc trưởng” Greenspan
Lịch sử Fed hiện đại không bắt đầu từ năm 1913, mà thực sự khai sinh từ Hiệp định Kho bạc – Fed năm 1951. Đây là mốc son kịch tính khi Fed từ chối tiếp tục làm “công cụ tài trợ nợ chiến tranh” cho Chính phủ để quay lại sứ mệnh bảo vệ ổn định giá cả. Sự kiện này căng thẳng đến mức Tổng thống Truman đã gọi Chủ tịch Fed William McChesney Martin Jr. là một “kẻ phản bội”.
Kỷ nguyên sau đó là một chuỗi những thử nghiệm và sai lầm:
- Arthur Burns & Sự thất bại của ý chí: Burns đã mắc sai lầm trí tuệ khi dựa vào đường cong Phillips để tin rằng có thể đánh đổi lạm phát lấy việc làm. Dưới áp lực chính trị nặng nề từ Richard Nixon, Burns đã không “rút bát rượu punch” kịp thời. Khi cú sốc giá dầu ập đến, sự nhu nhược này đã dẫn đến Lạm phát đình trệ (stagflation) – một “vết sẹo” kinh tế dai dẳng suốt thập niên 70.
- Paul Volcker & Xương sống sắt: Trái ngược với Burns, Volcker đã khôi phục uy tín của Fed bằng một chính sách thắt chặt tiền tệ tàn khốc, đẩy lãi suất lên đến 20% bất chấp việc nông dân dùng máy kéo bao vây trụ sở Fed. Thành tựu của ông:
- Khôi phục hoàn toàn uy tín của Fed trước áp lực chính trị.
- Chế ngự kỳ vọng lạm phát, bẻ gãy “tâm lý lạm phát” của công chúng.
- Thiết lập nền tảng cho Thời kỳ Điều độ Vĩ đại (Great Moderation).
- Alan Greenspan & “Maestro”: Greenspan đã nâng tầm Fed bằng sự nhạy bén thực nghiệm. Ông nhận ra sự trỗi dậy của năng suất do công nghệ giúp Fed giữ lãi suất thấp mà không gây lạm phát. Đáng chú ý là Giả thuyết về sự bất an của người lao động (Worker insecurity hypothesis) – ông cho rằng công nghệ khiến người lao động sợ mất việc và không dám đòi tăng lương, từ đó giữ lạm phát ở mức thấp. Ông đã phản biện quyết liệt đội ngũ nhân viên của mình để duy trì lãi suất thấp, tạo nên những cú hạ cánh mềm (soft landing) kinh điển giai đoạn 1994-1996.
Bài học cốt lõi từ giai đoạn này là sự chuyển dịch từ “phục vụ chính trị ngắn hạn” sang “độc lập chính sách dài hạn”. Khái niệm Bát rượu punch (punch bowl) của Martin Jr. không chỉ là một hình ảnh ẩn dụ; nó là triết lý về việc Fed phải hành động phủ đầu để ngăn chặn sự hưng phấn thái quá của thị trường trước khi quá muộn.
3. Bước ngoặt thế kỷ 21 – Khi Fed phải “In tiền” và chế ngự Khủng hoảng 2008
Khi cuộc khủng hoảng tài chính 2008 nổ ra, thế giới nhận ra “sách giáo khoa cũ” đã trở nên vô dụng. Khi lãi suất đã chạm mức cận 0 (ZIRP), Fed không còn dư địa để cắt giảm. Ben Bernanke – một chuyên gia về Đại suy thoái – đã buộc phải triển khai những vũ khí phi truyền thống:
- Nới lỏng định lượng (QE): Một sự thay đổi triết học từ điều hành qua “giá tiền” (lãi suất) sang “lượng tiền” (bảng cân đối kế toán). Thông qua việc mua khổng lồ Trái phiếu Kho bạc và Chứng khoán đảm bảo bằng thế chấp (MBS), Fed đã bơm thanh khoản trực tiếp vào hệ thống.
- Hướng dẫn chuyển tiếp (Forward Guidance): Fed sử dụng “lời hứa” về tương lai để tác động đến tâm lý thị trường dài hạn, đảm bảo các nhà đầu tư không hoảng loạn.
QE không phải là “in tiền” thuần túy để chi tiêu, mà là một hành động quản trị rủi ro hệ thống vô tiền khoáng hậu. Nó hạ lãi suất dài hạn khi lãi suất ngắn hạn đã kịch trần, cứu hệ thống tài chính khỏi sự sụp đổ dây chuyền.
4. Thử lửa Đại dịch COVID-19 – Powell Fed và việc vượt qua “Ranh giới đỏ”
Đại dịch 2020 không cho Powell sự xa xỉ của thời gian như Bernanke năm 2008. Trong tháng 3/2020, Powell đã tung ra toàn bộ kho vũ khí của mình với tốc độ thần tốc: cắt giảm lãi suất về 0, trực tiếp cho các công ty tài chính và doanh nghiệp vay vốn.
Đặc biệt, Fed đã thay đổi chiến lược sang khuôn khổ Nhắm mục tiêu lạm phát trung bình linh hoạt (FAIT). Đây là một sự đánh đổi rủi ro cực lớn: thay vì phản ứng phủ đầu, Fed sẵn sàng “chờ đợi dữ liệu thực tế” và chấp nhận lạm phát cao hơn mức 2% trong một khoảng thời gian để bù đắp cho những giai đoạn lạm phát thấp trước đó. Tại sao? Vì Powell ưu tiên phục hồi thị trường lao động bằng mọi giá, chấp nhận vượt qua những ranh giới đỏ vốn là điều cấm kỵ của các thế hệ trước.
5. Những ranh giới và góc khuất – Chính sách tiền tệ không phải “Thuốc chữa bách bệnh”
Quyền lực càng lớn, bóng tối càng dài. Bernanke thừa nhận chính sách tiền tệ không phải là chiếc đũa thần:
- Bất bình đẳng và “Công ty xác sống”: QE đã khiến tài sản (cổ phiếu, bất động sản) tăng giá nhanh hơn thu nhập, khiến người giàu càng giàu hơn. Đồng thời, lãi suất thấp kéo dài nuôi dưỡng các công ty xác sống (zombie companies) vốn chỉ có thể tồn tại nhờ nợ vay giá rẻ.
- Tính độc lập dưới áp lực: Lịch sử lặp lại khi áp lực chính trị từ các Tổng thống như Trump hay Biden lên Powell không khác gì Nixon từng làm với Burns. Sự độc lập chính sách là tài sản quý giá nhất nhưng cũng dễ tổn thương nhất của Fed.
- Sự bất lực của “Đẩy một sợi dây”: Khi lãi suất đã quá thấp, nỗ lực bơm thêm tiền của Fed sẽ chỉ như hành động “đẩy một sợi dây” (pushing on a string) – vô hiệu nếu thiếu đi sự phối hợp từ chính sách tài khóa (thuế và chi tiêu Chính phủ).
Việc quá phụ thuộc vào Fed đã tạo ra Rủi ro đạo đức (moral hazard), nơi thị trường tin rằng Fed sẽ luôn xuất hiện để cứu vãn mọi sai lầm (Too big to fail).
6. Tương lai tiền tệ – Chân trời của Tiền kỹ thuật số (CBDC) và Tiền điện tử
Nhìn về phía trước, Fed đang đối mặt với những “kẻ phá bỉnh” công nghệ:
- USD Kỹ thuật số (CBDC): Tiềm năng tăng hiệu quả thanh toán nhưng đi kèm rủi ro xâm phạm quyền riêng tư và đe dọa hệ thống ngân hàng truyền thống.
- Crypto: Fed coi đây là một rủi ro ổn định tài chính hơn là tiền tệ thực sự, nhưng không thể phớt lờ sức ảnh hưởng của nó.
- Sứ mệnh mới: Liệu Fed có nên can thiệp vào biến đổi khí hậu hay bất bình đẳng thu nhập? Đây là những câu hỏi sẽ định hình Fed trong những thập kỷ tới.
Thông điệp cốt lõi của Ben Bernanke rất rõ ràng: Chính sách tiền tệ phải liên tục đổi mới để tồn tại. “Chính sách tiền tệ thế kỷ 21” không chỉ là bài học cho người Mỹ, mà là kim chỉ nam cho các nhà đầu tư và hoạch định chính sách Việt Nam để thấu hiểu cách “cỗ máy in tiền” lớn nhất hành tinh đang vận hành trong một thế giới không ngừng biến động.